税理士業務に役立つ書籍やDVDをご紹介!

ジャンルでさがす
全ての商品を見る
(掲載数163点)
(掲載数163点)
同族間取引における 不動産の時価評価/H00936
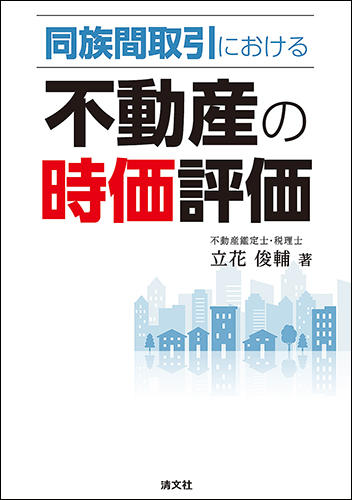
税法ごとの時価評価の考え方や財産評価基本通達と鑑定評価基準との根本的な相違点を整理し、同族間取引における不動産の合理的な評価方法等について、Q&A形式で解説。
\3,800(税別)
≫エッサムショップで注文する
※商品のご購入は、パソコンで「会計事務所の広場ブックス」をご覧ください。
<収録内容>
序 章 本書で扱う同族間取引の定義
第1章 同族間取引に係る課税関係
1 個人対個人の同族間取引
2 取引当事者のいずれか一方が法人の場合の取引
3 法人対法人の取引
4 消費税法上の譲渡対価と時価との関係
第2章 税務における不動産の時価評価の考え方
1 相続税法
2 所得税法
3 法人税法
4 消費税法
第3章 非上場株式評価における不動産の評価
1 財基通による非上場株式の評価方式
2 財基通による非上場株式評価における不動産の評価
3 所基通による非上場株式評価における不動産の評価
4 法基通による非上場株式評価における不動産の評価
第4章 財産評価基本通達と鑑定評価基準の考え方の違い
1 財産評価基本通達の不動産評価の考え方
2 鑑定評価基準の考え方
3 両者の相違点
第5章 同族間取引の時価についての合理的な評価方法と留意点(Q&A)
<仕様>
■清文社商品
■サイズ:A5
■ページ数:426ページ
■著者:立花 俊輔
※商品のご購入は、パソコンで「会計事務所の広場ブックス」をご覧ください。
Copyright © 2011
ESSAM CO., LTD. All Rights Reserved.